¿Hasta qué punto es realmente competitivo el BESS para los centros de datos?
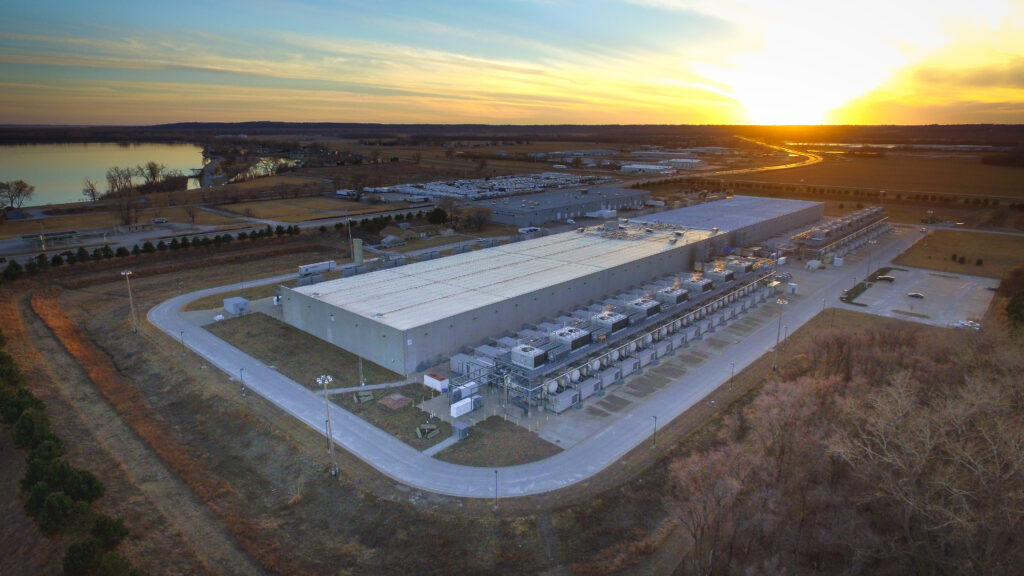
A estas alturas, las principales ventajas del BESS para los desarrolladores de centros de datos son conocidas. Empresas como Energy Vault, Eolian, Fluence, Hithium y ZincFive, entre otras, están suministrando sus sistemas a centros de datos, mientras que grandes operadores de infraestructuras de inteligencia artificial, como Alibaba, Tencent, ByteDance, Meta, Google y Microsoft, también están invirtiendo en BESS.
La rapidez de acceso a la energía (speed-to-power) y un menor coste de la electricidad por megavatio-hora frente al gas son las dos áreas en las que el BESS presenta mayores ventajas. Así lo señala el informe de julio de 2026 de Volta Foundation, titulado Where Batteries Can Win in Data Center Applications, elaborado por su comité de Infraestructura de IA y Centros de Datos, que analiza dónde, cómo y por qué los sistemas BESS resultan atractivos —o poco competitivos— para estas instalaciones.
«El BESS se está ganando un lugar junto a la generación firme», señala el informe, que identifica la flexibilidad como la principal ventaja de las baterías tanto para los centros de datos como para los operadores de red. Además de las aplicaciones en las que el BESS ya es competitivo, Volta Foundation identifica cuatro áreas en las que las baterías compiten con otras tecnologías, pero todavía no son la opción dominante, y otras dos en las que están perdiendo oportunidades frente a soluciones alternativas.
«El BESS gana en las aplicaciones que recompensan la rapidez y los ciclos diarios: reducción de picos frente a los cargos por demanda y suministro puente como capa de baterías en un sistema híbrido con gas o motores», señala el informe. Aunque las baterías no pueden resolver todos los problemas energéticos de los centros de datos, están especialmente bien posicionadas para abordar algunos de los más urgentes.
En la reducción de picos y la gestión de los cargos por demanda, por ejemplo, el BESS puede descargar durante las horas de mayor coste. Sin embargo, su ventaja económica depende de la estructura tarifaria de cada región. En los mercados donde no existen cargos por demanda, esta ventaja desaparece en gran medida.
Las baterías también pueden proporcionar suministro temporal o «de transición» a los centros de datos mientras esperan su conexión a la red, el denominado speed-to-power. Sin embargo, las baterías independientes rara vez pueden asumir por sí solas esta función, y el informe identifica a las pilas de combustible como una tecnología competidora para este tipo de aplicaciones.
El BESS también compite en ámbitos en los que las herramientas de software y la electrónica de potencia han alcanzado un mayor grado de madurez: flexibilidad ante vertidos, continuidad de suministro mediante sistemas de alimentación ininterrumpida (UPS), servicios de red y calidad de suministro con respuesta inferior al segundo.
Pérdida de competitividad y problemas de integración
Los sistemas de baterías de gran capacidad siguen siendo poco competitivos en aplicaciones que requieren energía sostenida, respaldo de larga duración o suministro continuo de energía primaria. Las necesidades de respaldo superiores a cuatro horas siguen estando dominadas por los grupos diésel, mientras que el suministro continuo de energía primaria continúa cubriéndose principalmente con turbinas de gas y pilas de combustible.
Volta Foundation señala que el papel de las baterías en los centros de datos podría reforzarse a medida que los reguladores impulsen una mayor flexibilidad del sistema eléctrico. Al mismo tiempo, los cambios en las arquitecturas eléctricas internas de los centros de datos y las restricciones de suministro de turbinas de gas están favoreciendo también el recurso al almacenamiento.
La expansión mundial de los centros de datos durante los próximos años requerirá una mayor colaboración entre desarrolladores, fabricantes e integradores de baterías y operadores de red para definir perfiles de carga sobre los que pueda diseñarse la infraestructura energética.
La falta de visibilidad sobre los perfiles de carga constituye uno de los principales obstáculos para los proveedores de energía que deben atender la demanda de los centros de datos. Un mayor conocimiento de las necesidades eléctricas de estas instalaciones permitiría determinar con mayor precisión dónde y cómo las baterías pueden aportar valor.
Tampoco existe en la actualidad un modelo claramente definido para integrar baterías en un centro de datos, y esta falta de certidumbre introduce riesgos para los inversores. Los problemas durante el despliegue suelen manifestarse principalmente en la fase de puesta en servicio y durante los dos primeros años de operación. Según el informe, las principales dificultades están relacionadas con la integración, los sistemas de control y la gestión de la operación y despacho, más que con la química de las celdas.
Los próximos dos o tres años serán determinantes para establecer si las baterías quedan como una solución de transición para superar las limitaciones de conexión de los centros de datos o pasan a formar parte permanente de su infraestructura energética.
«Si la interconexión basada en restricciones de vertido se convierte en la norma y la economía de las distintas duraciones continúa mejorando, los BESS instalados también adquirirán un papel operativo permanente para gestionar la carga, reducir los picos y prestar servicios de red durante toda la vida útil de la instalación», señala el informe. Por el contrario, si las colas de conexión se resuelven más rápido de lo previsto y mejora el suministro de gas, una mayor proporción de las baterías podría quedar relegada a funciones de respaldo.
En cualquier caso, las baterías aportan un valor que no depende exclusivamente de las oportunidades de arbitraje energético, al actuar como una capa de gestión de la energía de la instalación. El grado en que este valor pueda materializarse dependerá, no obstante, de las decisiones que adopten el sector y los reguladores.
Los grandes operadores de centros de datos, como Google y xAI, parecen decantarse por integrar verticalmente sus sistemas de almacenamiento. Si esta tendencia continúa y los operadores de centros de datos se convierten en los principales compradores de baterías a escala de red, podría cambiar la forma en que estos sistemas se especifican y financian. Estados Unidos será el mayor mercado de BESS asociado a centros de datos y está redefiniendo las reglas para la conexión de estas grandes cargas.
Recomendaciones para el despliegue de BESS
Volta Foundation concluye el informe con una serie de recomendaciones dirigidas a los distintos actores del mercado. Para los desarrolladores de centros de datos y los grandes operadores tecnológicos, recomienda diseñar arquitecturas híbridas desde el inicio y dimensionar las baterías para un funcionamiento diario, de modo que la capacidad de respaldo sea un beneficio adicional. Dado que la rapidez de acceso a la energía puede determinar la viabilidad de un proyecto, los operadores deberían valorar las distintas alternativas también en función del tiempo necesario para disponer de potencia, además del coste nivelado de la energía.
Los operadores de red y los responsables de la regulación deberían estandarizar los procesos de interconexión basados en restricciones de vertido, además de aclarar las condiciones de despacho y participación en los mercados de las baterías asociadas a grandes cargas. También deberían establecer estructuras tarifarias homogéneas para grandes consumidores con el fin de evitar incertidumbres y retrasos.
Por último, Volta Foundation recomienda a los fabricantes e integradores de baterías ampliar el desarrollo de soluciones específicas según el perfil de carga. Algunas aplicaciones requieren celdas capaces de proporcionar elevada potencia, mientras que otras demandan una mayor densidad energética.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si desea colaborar con nosotros o reutilizar parte de nuestro contenido, póngase en contacto con nosotros en: [email protected].
Please login to comment