Los precios de los PPAs europeos suben un 2,3% en julio, pero España cae un 3,9%
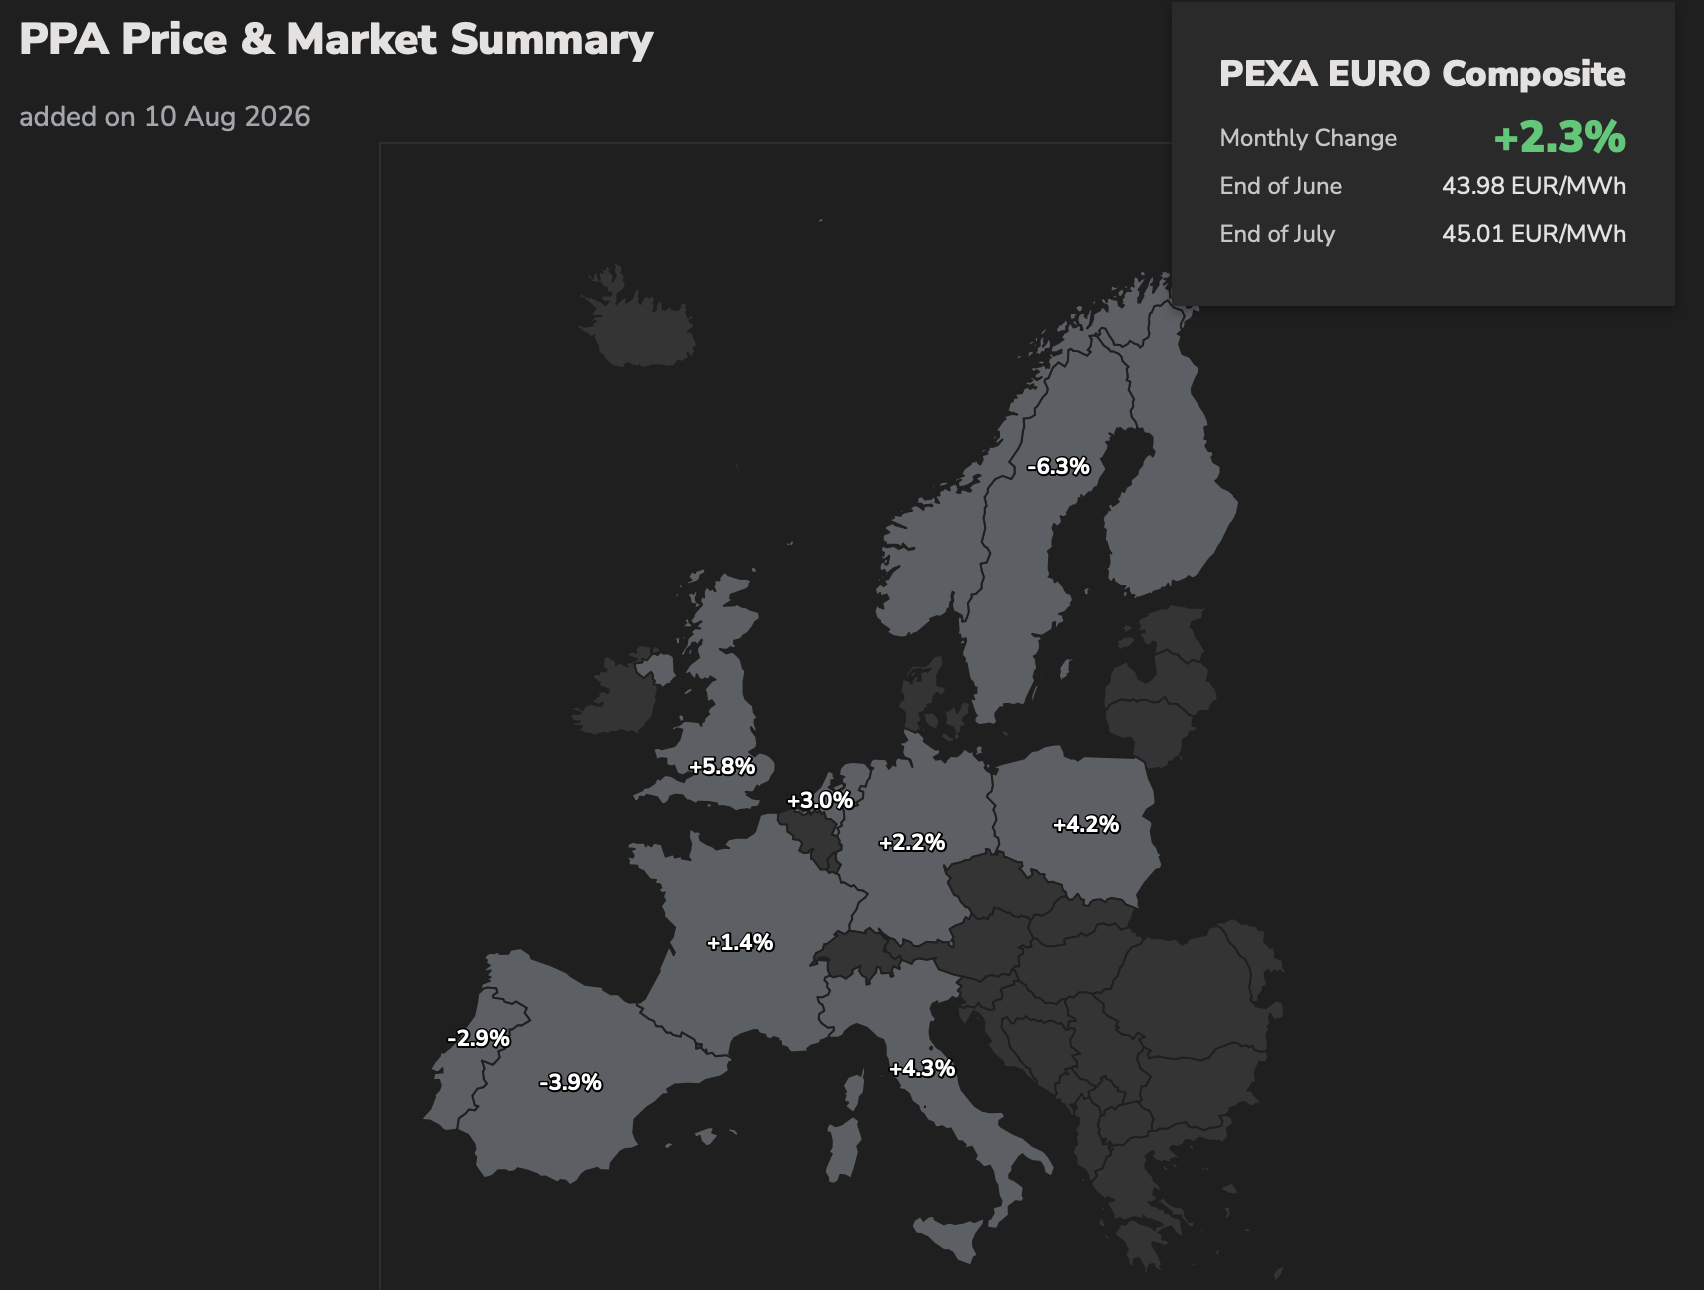
El mercado europeo de contratos de compraventa de energía a largo plazo (PPAs) mostró una evolución divergente en julio, condicionada por la volatilidad de los mercados energéticos, el repunte del gas y el diferente grado de penetración renovable de cada mercado. Según el último índice de la consultora suiza Pexapark, el Euro Composite aumentó un 2,3%, hasta 45 €/MWh, aunque la evolución fue desigual entre países.
Gran Bretaña registró el mayor incremento mensual, con una subida del 5,8%, seguida de Italia, con un 4,3%. En ambos casos, el avance estuvo respaldado por el fortalecimiento de los precios eléctricos a plazo, en un contexto en el que los mercados gasistas continuaron incorporando primas de riesgo asociadas a la inestabilidad geopolítica.
En el extremo contrario se situaron varios mercados con una elevada penetración renovable. Los precios de los PPAs descendieron un 6,3% en los países nórdicos, un 3,9% en España y un 2,9% en Portugal. La evolución refleja, en buena medida, el impacto que una elevada producción renovable puede ejercer sobre las expectativas de precios eléctricos a largo plazo y, por tanto, sobre el valor de los contratos de suministro renovable.
En los países nórdicos, la caída estuvo vinculada principalmente a una recalibración de los PPA Fair Values de Dinamarca, que incorporó una actualización del Market Price of Risk y nuevas curvas de capture price a plazo. La elevada generación renovable y unos niveles de reservas hidroeléctricas saludables también continuaron presionando a la baja las expectativas de precios a largo plazo.
24 PPAs y 1,1 GW de capacidad contratada
Pese a la volatilidad de los precios, la actividad contractual continuó siendo elevada. Durante julio se anunciaron públicamente 24 PPAs en Europa, con aproximadamente 1,1 GW de capacidad contratada.
Los compradores corporativos protagonizaron 21 de estos acuerdos, correspondientes a unos 770 MW de capacidad contratada divulgada, mientras que las utilities firmaron tres contratos que sumaron alrededor de 620 MW.
La mayor operación del mes fue un PPA eólico marino de 332 MW entre Ørsted y un consorcio de inversores para el proyecto Gode Wind 1, en Alemania, coincidiendo con la salida de la instalación del régimen de ayudas al que estaba acogida.
La solar fotovoltaica continuó siendo la tecnología dominante, con aproximadamente un tercio de la capacidad contratada divulgada. Los PPAs de tecnología mixta y eólica terrestre representaron, respectivamente, cerca de una cuarta parte de la capacidad anunciada.
El almacenamiento amplía las estructuras contractuales
El mercado de almacenamiento también mostró una elevada actividad en julio. Pexapark contabilizó nueve acuerdos de BESS anunciados en Europa, correspondientes a unos 865 MW y 3,1 GWh de capacidad contratada divulgada.
Los contratos tolling representaron cuatro operaciones y concentraron la mayor parte de la capacidad. Entre ellas destacan dos acuerdos en Italia suscritos por Zelestra con EnBW, por 300 MW, y Axpo, por 207 MW. También se anunciaron un toll de 100 MW en Gran Bretaña y otro acuerdo de cartera de 55 MW en España.
Además, se anunciaron estructuras de revenue swap en España y Hungría, mientras que Alemania, Polonia y Dinamarca registraron acuerdos de optimización de ingresos merchant con reparto de ingresos.
La diversificación de estas estructuras evidencia que el mercado de BESS está evolucionando hacia modelos contractuales más sofisticados. Los contratos tolling ofrecen mayor visibilidad de ingresos para proyectos utility-scale, mientras que los revenue swaps y los modelos de participación en ingresos merchant permiten a propietarios con mayor tolerancia al riesgo mantener una exposición parcial al potencial alcista de los mercados.
La volatilidad estuvo marcada por la evolución del conflicto en Oriente Medio. Los periodos de reducción de las tensiones y las conversaciones sobre posibles altos el fuego presionaron temporalmente a la baja los precios del gas, mientras que las nuevas escaladas militares y las preocupaciones sobre posibles interrupciones del suministro de GNL a través del estrecho de Ormuz revirtieron rápidamente esta tendencia.
A ello se sumaron las olas de calor en Europa, que incrementaron la demanda eléctrica para refrigeración y limitaron la disponibilidad de determinadas centrales nucleares francesas debido a las elevadas temperaturas de los ríos. La sequía en Europa Central también redujo los niveles del Rin, generando incertidumbre sobre el transporte de carbón.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si desea colaborar con nosotros o reutilizar parte de nuestro contenido, póngase en contacto con nosotros en: [email protected].
Please login to comment