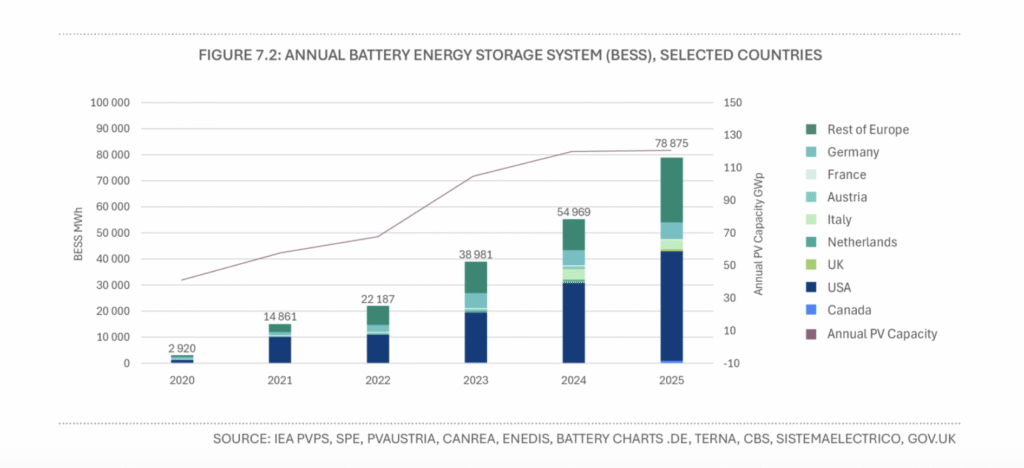
Europa, Canadá y EE. UU. multiplican por 27 el BESS instalado en 5 años: de 2,9 GWh en 2020 a casi 79 GWh en 2025

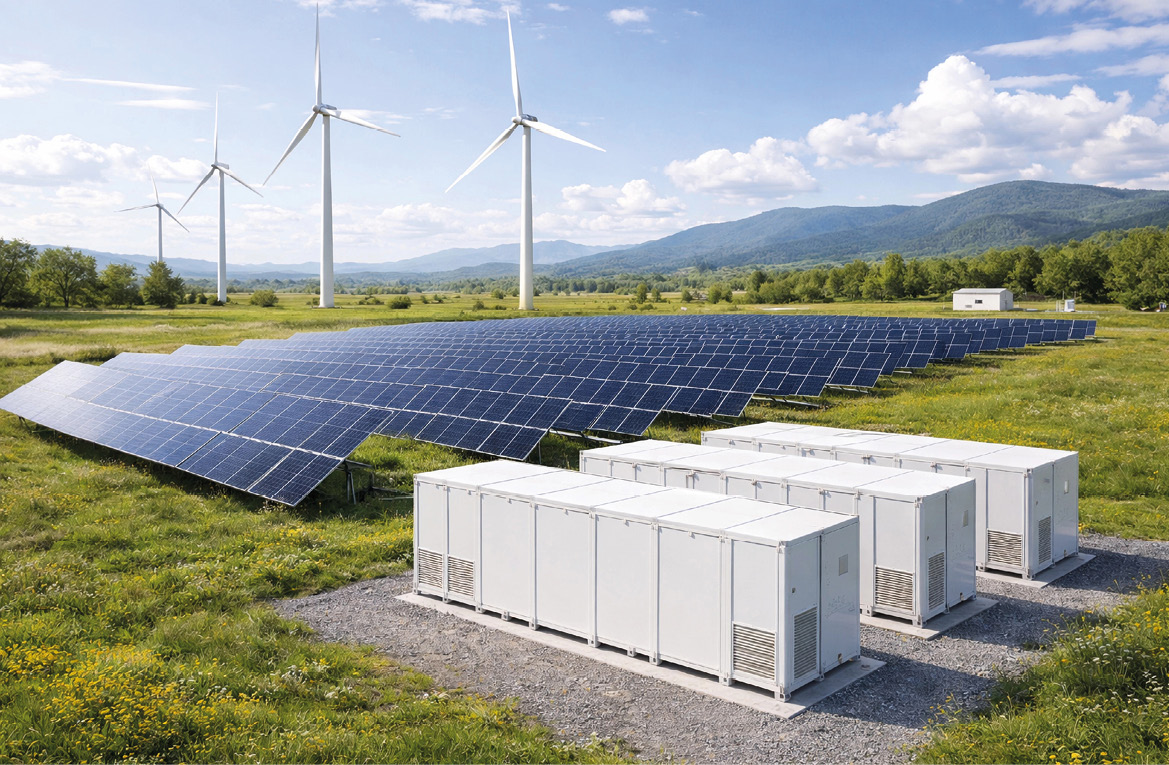
En 2025 se instalaron unos 690 GW fotovoltaicos en todo el mundo, según el último informe del Programa de Sistemas de Energía Fotovoltaica de la Agencia Internacional de la Energía (IEA-PVPS).
El informe Trends in Photovoltaic Applications 2026 de IEA-PVPS revela que las adiciones del año pasado representaron un aumento del 15 % con respecto a las instalaciones durante 2024.
A finales del año pasado, la capacidad solar instalada acumulada alcanzó los 2,96 TW. El informe indica que esta capacidad podría generar teóricamente unos 3.845 TWh anuales, lo que equivale aproximadamente al 12 % del consumo mundial de electricidad.
China instaló 415 GW, o el 60 %, de las instalaciones mundiales del año pasado. La India ocupó el segundo lugar en nueva potencia instalada, con 54 GW, seguida de Estados Unidos (43 GW), Alemania (18 GW) y Pakistán (14 GW). La Unión Europea añadió 68 GW.
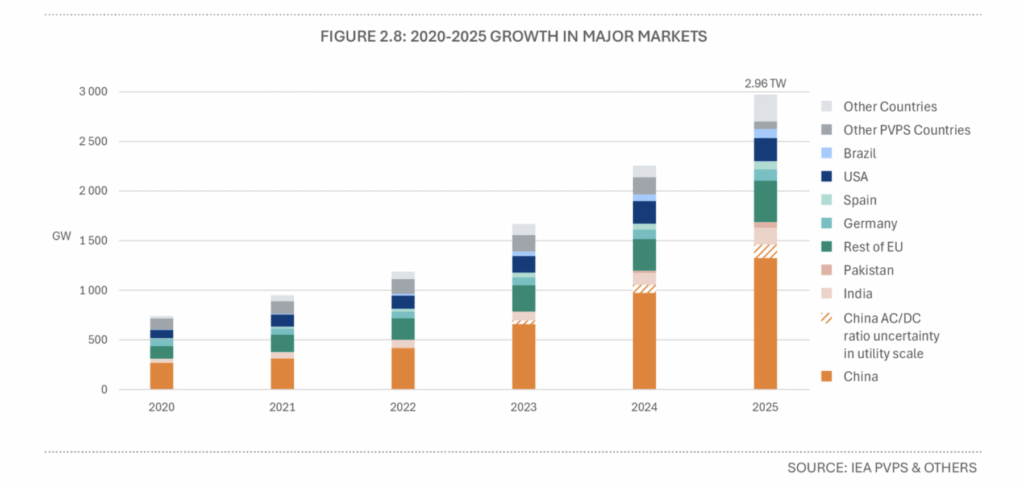
El informe señala que el despliegue fotovoltaico continuó ampliándose geográficamente, y 36 países instalaron más de 1 GW de energía solar, tres más que en 2024.
Los sistemas solares centralizados representaron 410 GW de los nuevos sistemas solares del año pasado, liderados por China (256 GW), la India (42 GW), EE. UU. (35 GW), España (11 GW) y Alemania (8,3 GW). El informe también destaca a Arabia Saudí y los Emiratos Árabes Unidos como mercados en crecimiento impulsados por sistemas centralizados.
La energía solar distribuida representó 282 GW de las nuevas instalaciones en 2025, un récord para este segmento de mercado, frente a los 228 GW de 2024.
China desplegó 159 GW de toda la energía solar distribuida el año pasado, seguida de Pakistán (14 GW), la India (12 GW), Alemania (9,2 GW) y Brasil (7,9 GW). El informe incluye a Francia, Turquía, Japón y Australia como otros países donde el mercado distribuido está impulsando el crecimiento general.
El año pasado, Australia superó a los Países Bajos como el país con la mayor capacidad fotovoltaica instalada acumulada por habitante, con 1.604 W/hab. en comparación con 1.584 W/hab. Alemania ocupa el tercer lugar en esta métrica, con 1.413 W/hab.
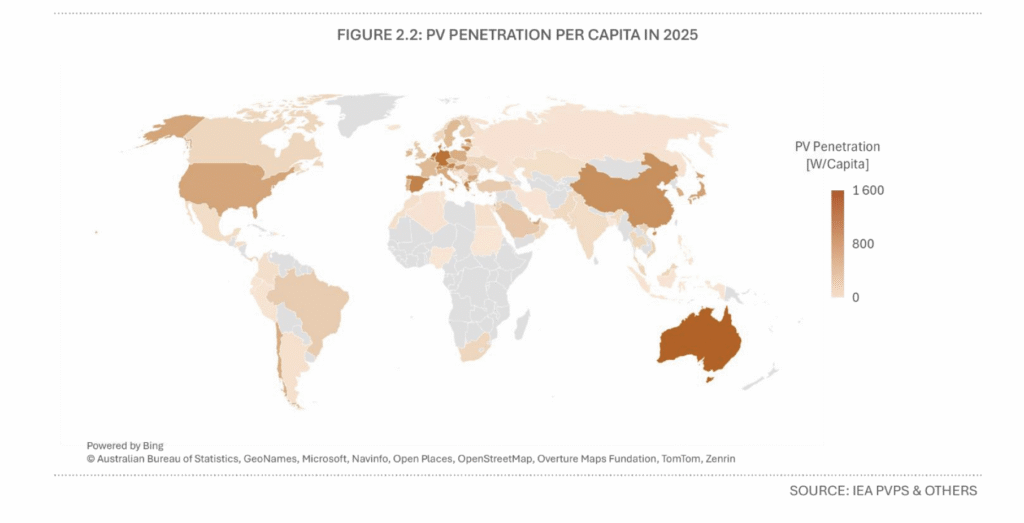
Otros ocho países europeos —España, Grecia, Austria, Dinamarca, Lituania, Estonia, Suiza y Bélgica— están por encima de los 1.000 W/hab. La tasa de penetración de China también superó este umbral, situándose en 1.040 W/hab.
En el prólogo del informe, los comisionados de la Tarea 1 de IEA-PVPS, Melodie de l’Epine e Izumi Kaizuka, y el presidente de IEA-PVPS, Daniel Mugnier, escribieron que los despliegues del año pasado «continuaron junto a un desequilibrio industrial significativo».
Explicaron que la producción de módulos sigue estando por encima de la cifra de instalaciones anuales, mientras que las bajas tasas de utilización, la continua presión sobre los precios y la débil rentabilidad impactan a los fabricantes a lo largo de toda la cadena de valor.
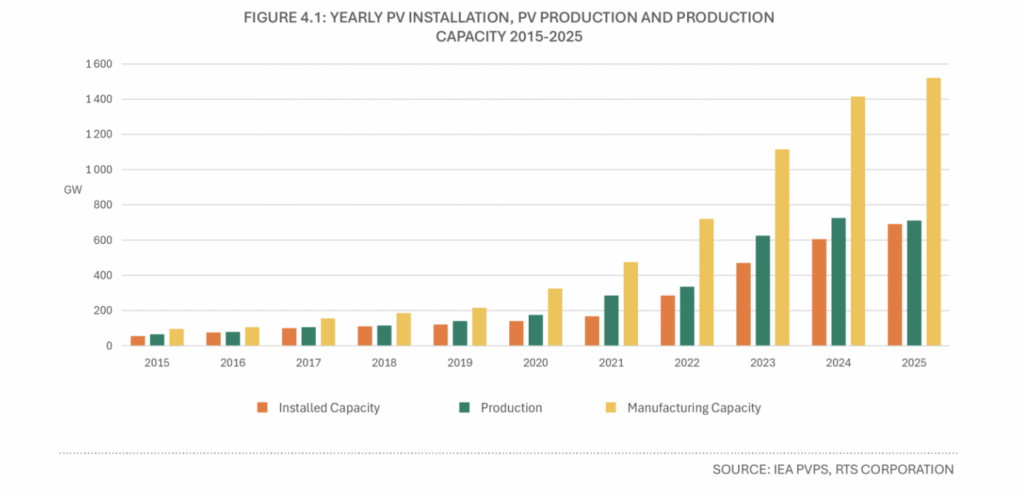
Las cifras del informe afirman que la producción mundial de módulos solares alcanzó los 722 GW el año pasado, una disminución del 0,6 % con respecto a 2024. Esto representa una desaceleración respecto al crecimiento interanual del 61,7 % registrado entre 2022 y 2023.
China representó el 79 % de la producción mundial de módulos fotovoltaicos el año pasado. La cuota global del país cayó desde el 86 % en 2024 a medida que la capacidad de fabricación se expandió en India y EE. UU.
Se estima que la capacidad de fabricación mundial de módulos fotovoltaicos alcanzó los 1.531 GW/año el año pasado, de los cuales el 71 % se ubicó en China.
Los autores añadieron que la escala del despliegue solar está cambiando la relación entre la capacidad solar, los sistemas eléctricos y los mercados de electricidad.
«Las restricciones técnicas (curtailment), los precios negativos, la disminución de los precios de captura y las limitaciones de conexión a la red son cada vez más visibles en los mercados de alta penetración», dijeron. «El almacenamiento, la demanda flexible, las redes más sólidas, la mejora en las predicciones y un acceso adecuado al mercado se están volviendo esenciales para extender la contribución de la fotovoltaica más allá de las horas en las que genera».
El informe también destaca el considerable crecimiento en el despliegue de almacenamiento: Europa, Canadá y EE. UU. han pasado de 2,9 GWh BESS en 2020 a casi 79 GWh en 2025, lo que equivale a multiplicar por 27 el valor inicial.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si desea colaborar con nosotros o reutilizar parte de nuestro contenido, póngase en contacto con nosotros en: [email protected].
Please login to comment