El pool de España mantiene una ventaja de precios frente a Francia, Alemania e Italia en plena escalada del gas
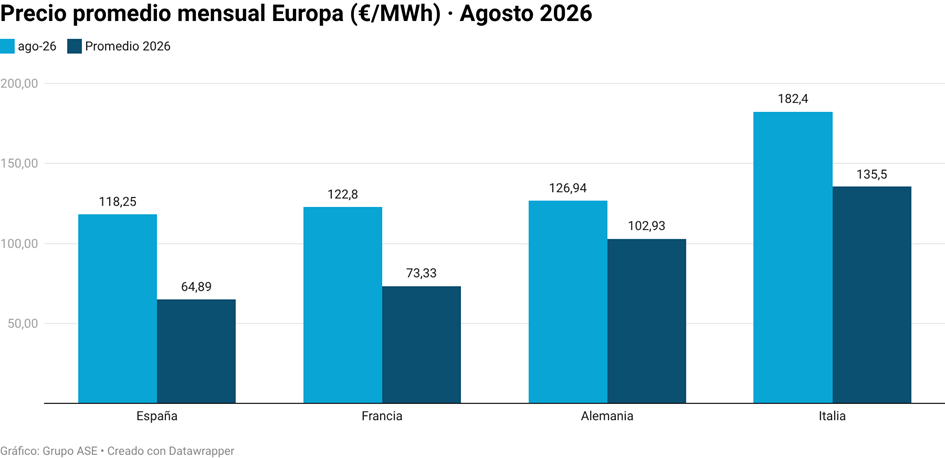
El encarecimiento del gas, las restricciones al tránsito de gas natural licuado (GNL) por el estrecho de Ormuz y el menor nivel de las reservas europeas han vuelto a elevar la tensión en los mercados energéticos. En España, el precio diario del mercado mayorista de electricidad alcanzó en agosto una media de 118,25 €/MWh, el nivel mensual más elevado desde febrero de 2023, aunque la elevada producción fotovoltaica mantuvo los precios en niveles muy inferiores durante las horas centrales del día.
Según los datos de Grupo ASE, el precio del mercado diario aumentó un 12,89% respecto a julio, cuando promedió 104,75 €/MWh, y se situó un 72,8% por encima de los 68,44 €/MWh registrados en agosto de 2025.
A este importe se añadieron unos costes provisionales del sistema de 17,53 €/MWh, lo que elevó el precio final provisional de la electricidad hasta 135,78 €/MWh.

La evolución del mercado refleja una combinación de factores que ha incrementado la sensibilidad del sistema eléctrico español al precio del gas. La elevada demanda asociada a las altas temperaturas coincidió con una menor aportación de la generación eólica y nuclear, lo que aumentó la utilización de los ciclos combinados.
La fotovoltaica separa el mercado eléctrico en dos franjas de precios
La media mensual del mercado diario oculta una fuerte diferencia entre las horas de elevada producción solar y el resto de la jornada.
Entre las 10:00 y las 18:00 horas, coincidiendo con una mayor generación fotovoltaica, el precio medio de la electricidad fue de 26,37 €/MWh. Fuera de este periodo, el precio se elevó hasta una media de 164,19 €/MWh.
La diferencia de casi 138 €/MWh entre ambos periodos pone de manifiesto el efecto de la estructura horaria de la generación fotovoltaica sobre el mercado eléctrico. La expansión solar mantiene una elevada competitividad durante las horas centrales del día, reduciendo la necesidad de recurrir a generación térmica.
Sin embargo, la caída de la producción fotovoltaica al final de la tarde obliga al sistema a sustituir rápidamente esta generación por tecnologías capaces de responder a las variaciones de demanda y producción. En este contexto, los ciclos combinados recuperan un papel determinante en la formación de los precios.

Esta evolución también aumenta la importancia del perfil horario del consumo para los consumidores expuestos a contratos indexados al mercado diario. El coste de la electricidad depende cada vez más de cuándo se consume la energía y no únicamente del precio medio mensual.
El calor dispara la demanda y aumenta la producción de los ciclos combinados
Las sucesivas olas de calor incrementaron la demanda eléctrica en España un 9,78% respecto a agosto de 2025. Durante el conjunto de los tres meses de verano, el crecimiento medio alcanzó el 11,5%, impulsado principalmente por las necesidades de refrigeración.
El aumento de la demanda se produjo en un contexto de reducción de la generación de algunas tecnologías convencionales y renovables. La producción eólica descendió un 9,6%, mientras que la generación nuclear cayó un 7%.
Para compensar esta menor disponibilidad y mantener el equilibrio entre generación y consumo, los ciclos combinados incrementaron su producción un 29,6%.

La generación fotovoltaica también registró un fuerte crecimiento, del 27,6%, y alcanzó una participación del 29,3% en el mix eléctrico mensual. La tecnología solar se situó así por delante de los ciclos combinados, que representaron el 20,7% de la generación.
La combinación de una elevada producción fotovoltaica durante el día y una mayor utilización de los ciclos combinados fuera de las horas solares explica buena parte de la diferencia observada en los precios horarios.
España mantiene precios inferiores a Francia, Alemania e Italia
La tensión provocada por las altas temperaturas y la evolución de los mercados energéticos se trasladó también al resto de Europa.
En Francia, el precio medio de la electricidad aumentó un 125,6% respecto a agosto de 2025, hasta alcanzar 122,80 €/MWh. Alemania cerró el mes con una media de 126,94 €/MWh.
Italia registró el precio más elevado entre los principales mercados analizados, con 182,40 €/MWh.
A pesar del fuerte incremento registrado en agosto, España mantuvo un precio medio inferior al de Francia, Alemania e Italia. La menor disponibilidad de generación hidráulica, eólica y nuclear contribuyó a incrementar la tensión en distintos sistemas eléctricos europeos.
El TTF alcanza su nivel mensual más alto desde enero de 2023
El principal factor de presión sobre los mercados europeos fue el encarecimiento del gas natural.
El TTF, referencia europea del gas, aumentó un 15,8% durante agosto y alcanzó una media de 61,46 €/MWh, su nivel mensual más elevado desde enero de 2023.
En España, el índice MIBGAS promedió 61,87 €/MWh, un 12,7% más que en julio y un 89,6% por encima del valor registrado en agosto de 2025.
La evolución de los precios se produjo en un contexto de restricciones al tránsito de GNL por el estrecho de Ormuz y de menores niveles de almacenamiento en Europa.
Las reservas europeas se situaron cerca del 65%, trece puntos porcentuales por debajo del nivel registrado un año antes. El menor ritmo de llenado incrementa la necesidad de importaciones de gas natural licuado antes del invierno y mantiene una presión alcista sobre el balance de riesgos.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si desea colaborar con nosotros o reutilizar parte de nuestro contenido, póngase en contacto con nosotros en: [email protected].
Please login to comment