El aumento de los precios negativos redefine las señales de mercado para la solar, el almacenamiento y los PPAs en Europa

La expansión de la capacidad fotovoltaica está avanzando más rápido que la capacidad del mercado para absorber su producción. La coincidencia de una elevada producción fotovoltaica con una demanda moderada, generación eólica y una flexibilidad limitada de las redes está incrementando los episodios de exceso de oferta.
Como consecuencia, aumentan las horas con precios bajos o negativos durante los picos de generación fotovoltaica. Al mismo tiempo, se están registrando más episodios de fuertes subidas de precios durante las tardes de verano, cuando las centrales flexibles, como las de gas, deben incrementar rápidamente su producción para compensar la caída de la generación solar al final del día.
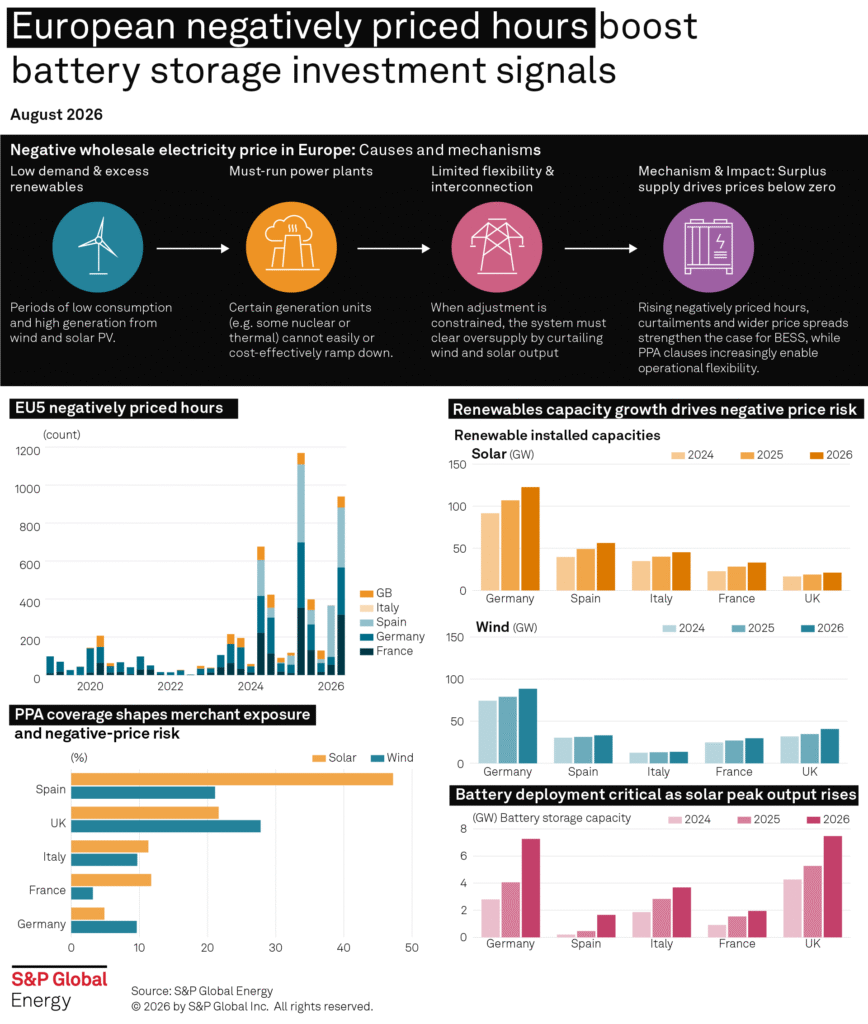
Según S&P Global, las horas con precios negativos durante el primer semestre de 2026 en los cinco principales mercados de la Unión Europea, incluida Gran Bretaña, se situaron aproximadamente un 2% por encima de los niveles récord registrados en el mismo periodo de 2025. En el conjunto de 2025, el número total de horas con precios negativos fue más de 13 veces superior al de 2022.
Las diferencias entre mercados siguen siendo significativas. Francia ha registrado el mayor número de horas con precios negativos, en un contexto en el que su elevada producción nuclear ha presionado los precios en la región. En Alemania, unos mayores precios del gas contribuyeron a sostener las cotizaciones durante el verano, mientras que Italia no registró horas con precios negativos debido a su mayor dependencia de la generación con gas.
No obstante, la tendencia se extiende por la mayoría de los mercados europeos.
Las baterías ganan valor con el aumento de los diferenciales
Los datos de Platts, parte de S&P Global Energy, muestran que los diferenciales mayoristas disponibles para las baterías en Alemania alcanzaron máximos diarios superiores a 650 €/MWh y promediaron cerca de 200 €/MWh durante el segundo trimestre de 2026, por encima de los registrados en España y Gran Bretaña.
En regiones con predominio de la generación solar, como España, la evolución de los últimos años está reforzando las oportunidades de inversión en almacenamiento a gran escala.
La situación también está redefiniendo los ingresos de los proyectos solares expuestos al mercado. Actualmente, alrededor del 10%-15% de la capacidad solar europea está sometida al riesgo merchant, mientras que más de 61 GW están contratados mediante acuerdos de compraventa de energía (PPA). En Alemania, por ejemplo, solo alrededor del 9% de la capacidad instalada total está expuesta directamente al mercado.
El problema, según S&P Global, no reside en la competitividad económica de la tecnología solar, sino en la pérdida de valor de la producción fotovoltaica sin modificar durante las horas de máxima generación. La electricidad producida por una planta solar puede coincidir cada vez menos con los momentos en que el sistema necesita energía o en los que esta tiene un mayor valor de mercado.
Los PPA evolucionan hacia productos más estructurados
Esta dinámica está trasladándose también al mercado de los PPA. Los contratos tradicionales pay-as-produced, en los que el comprador adquiere la electricidad conforme la instalación la genera, se diseñaron para un mercado en el que la producción renovable tenía generalmente un valor elevado en el momento de su generación y el riesgo asociado al perfil horario era más fácil de asumir.
En los mercados con una elevada penetración solar, ese modelo implica ahora un mayor riesgo de perfil. El comprador recibe electricidad cuando la planta produce, independientemente de que coincida con sus necesidades de consumo o con horas de precios favorables.
«La caída de la contratación de proyectos solares independientes muestra que los precios negativos se están convirtiendo en una cuestión estructural del diseño de los PPA, y no únicamente en un problema del mercado merchant», señaló Bruno Brunetti, Head of Renewable Revenue Streams de S&P Global Energy Horizons.
La solar fotovoltaica independiente representó más del 55% de las operaciones de PPA comunicadas en Europa en 2025. Sin embargo, su participación cayó hasta aproximadamente un tercio durante el primer semestre de 2026, con menos de 3 GW contratados. Según Brunetti, los compradores siguen demandando energía renovable, pero buscan cada vez más estructuras contractuales capaces de gestionar explícitamente el momento de entrega, el precio capturado y la exposición a las horas con precios negativos.
En este contexto, la combinación de distintas tecnologías adquiere una importancia creciente. La evolución está impulsando una transición hacia la agregación de activos y hacia productos energéticos más estructurados. El objetivo ya no es únicamente adquirir o generar un determinado volumen de megavatios hora renovables, sino gestionar cuándo se produce y cuándo se entrega esa energía.
Según S&P Global, el sector está convergiendo hacia modelos de correspondencia horaria entre generación y demanda. Los certificados horarios y otros sistemas de certificación granular podrían convertirse en el siguiente paso en la contratación corporativa de electricidad limpia, al desplazar el foco desde la compra de un volumen anual de energía renovable hacia su correspondencia temporal con los patrones reales de consumo.
La revisión en curso del estándar globales alcance 2 del GHG Protocol, que agrupa las emisiones indirectas de gases de efecto invernadero generadas por la producción de electricidad, vapor, calefacción y refrigeración que una empresa compra y consume, también está explorando fórmulas para aproximar las declaraciones basadas en el mercado al momento en que realmente se utiliza la electricidad.
Para Brunetti, incorporar el valor temporal de la generación renovable mediante mecanismos de correspondencia horaria puede reforzar las señales de inversión no solo para la energía eólica y solar, sino también para las baterías, la hidráulica flexible y otros recursos necesarios para cubrir la demanda durante las horas de escasez.
La transformación del mercado de los PPA refleja así un cambio más amplio en los sistemas eléctricos europeos: el valor de la energía renovable depende cada vez menos exclusivamente de la cantidad de electricidad producida y más de su capacidad para estar disponible cuando el sistema la necesita.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si desea colaborar con nosotros o reutilizar parte de nuestro contenido, póngase en contacto con nosotros en: [email protected].
Please login to comment