“Identificamos el mayor potencial estratégico en el almacenamiento en plantas de autoconsumo existentes, especialmente en industrias de más de 100 kW que operan bajo vertido cero”

Enneo Ingeniería es una firma granadina especializada en tramitación administrativa, legalización de instalaciones, redacción de proyectos fotovoltaicos, gestión de subvenciones y optimización energética. Alejandro Vázquez, CEO de Enneo, analiza con pv magazine el estado actual del sector, la rentabilidad en un contexto de precios de mercado volátiles, los principales cuellos de botella administrativos y las tecnologías que pueden transformar el mercado en los próximos años.
Pregunta: Para comenzar ¿podría decirnos cuál es actualmente el modelo de negocio de Enneo Solar y qué segmentos de autoconsumo concentran vuestra actividad?
Respuesta: Colaboramos habitualmente con Administraciones Públicas, destacando servicios para la Tesorería General de la Seguridad Social, la Agencia Tributaria, la Diputación de Granada y la Diputación de Almería. También ofrecemos servicios de EPC, donde con frecuencia concurrimos en Unión Temporal de Empresas (UTE) junto a otras empresas instaladoras.
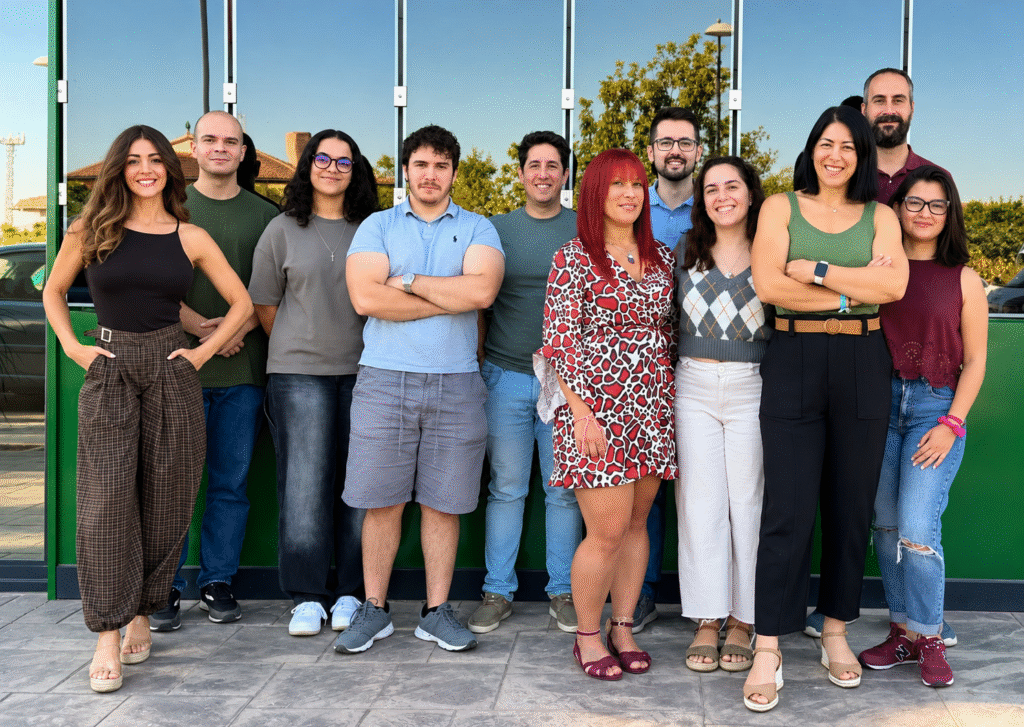
Equipo de Enneo Ingeniería
¿Cuántas instalaciones y MW habéis ejecutado en 2025 y qué volumen prevéis instalar durante 2026?
En cuanto a cifras consolidadas, durante el pasado ejercicio 2025 ejecutamos un volumen acumulado de 2,6 MW en proyectos de autoconsumo. Para este año 2026 prevemos superar la barrera de los 3 MW en proyectos y soluciones de generación distribuida. Cabe señalar una instalación de 800 kWp para la empresa pública EMAYA (en UTE con Agromelca/Solar Europe) y la ejecución de la planta para la estación de bombeo “Écija 3” de Aguas de Écija.
Entre nuestros proyectos más destacados, la Dirección Andaluza de Salud nos ha encargado la redacción de proyectos fotovoltaicos en cubierta para tres hospitales en Almería: el Hospital Torrecárdenas, con un proyecto de 1,3 MW sobre cubierta, el centro de salud de Bola Azul (300 kW) y el hospital de Base 2000 (100 kW).En cuanto a las comunidades energéticas y autoconsumo colectivo, en lo que va de 2026 hemos finalizado alrededor de 9 proyectos.
¿Qué estrategias seguís para conseguir más clientes y proyectos, tanto en el sector residencial como en el industrial?
A la pregunta que haces, no tenemos equipo comercial. Nuestra empresa esta centrada en licitaciones publicas principalmente, en la que los leads los genera la plataforma de contratacion del estado. Los clientes privados, por suerte nos llegan solos, por el boca a boca, pues casi siempre van ligados a la tramitación y obtención de una subvención. Del 24 al 25 hemos casi triplicado facturación, e intentamos tener un crecimiento orgánico que se pueda sostener.
¿Qué segmentos diría que están creciendo actualmente con mayor rapidez y qué peso tiene cada uno en vuestra actividad?
Si bien el ritmo de contratación en obra pública ha moderado sus dinámicas tras el cierre de las principales convocatorias de fondos europeos, continuamos desarrollando una actividad importante en el ámbito corporativo. A día de hoy identificamos el mayor potencial estratégico en el almacenamiento en plantas e instalaciones preexistentes, especialmente en industrias de más de 100 kW que operan actualmente bajo esquemas de vertido cero.
¿Cómo ha cambiado el perfil del cliente de autoconsumo en los últimos dos años y qué busca actualmente cuando decide invertir en una instalación?
El perfil del usuario residencial se ha estabilizado respecto a la euforia vivida en años anteriores. La gran diferencia técnica es que prácticamente la totalidad de las instalaciones residenciales que diseñamos se ejecutan directamente con inversores híbridos y sistemas de almacenamiento mediante baterías con capacidades de acumulación que oscilan habitualmente entre los 5 kWh y los 16 kWh.
En el sector industrial observamos una fase de cierta cautela provocada por los bajos precios de la energía en el mercado mayorista. En lugar de grandes desarrollos iniciales estructurados en modelos PPA, el grueso de la demanda industrial se orienta hoy a la ampliación de plantas existentes y a la retroalimentación de instalaciones mediante la hibridación con almacenamiento.
¿Cree que está llegando el autoconsumo a un punto de madurez en el que ya no basta con instalar paneles y el verdadero valor está en gestionar la energía?
Sin duda. Suelo recordar una premisa fundamental: «la energía no se crea ni se destruye, pero sí se desperdicia». Analizamos continuamente plantas de clientes que carecen de almacenamiento y vuelcan masivamente excedentes a la red eléctrica. En instalaciones residenciales de menos de 15 kW, la compensación de excedentes se liquida a precios extremadamente bajos —en rangos de 5 a 6 céntimos por kWh o inferiores—, lo que supone perder un valor considerable.
En el segmento comercial e industrial, especialmente en plantas de más de 100 kW operando en vertido cero, la volatilidad y el diferencial spread entre las horas caras y baratas en tarifas indexadas abre nuevas vías operativas. El verdadero valor añadido no es solo producir, sino gestionar la energía para: maximizar el autoconsumo directo, hacer peak shaving y explotar las oportunidades del arbitraje horario, cargando baterías en horas con precios pool marginales o negativos y descargando en las horas pico.
¿Cómo está cambiando el cálculo de rentabilidad con la presencia de precios cero o negativos en horas solares? ¿Qué periodos de retorno manejáis en 2026?
Paradójicamente, en el sector residencial el cliente demanda cada vez menos estudios rigurosos de retorno financiero. La instalación fotovoltaica con batería se percibe crecientemente como un equipamiento doméstico o bien de consumo esencial, al nivel de un electrodoméstico de alta eficiencia.
No obstante, en términos numéricos, la drástica bajada de precios en los componentes fotovoltaicos —especialmente en el coste de los paneles y los módulos de batería—, sumada a la competitividad del mercado, ha reducido el CAPEX de los proyectos. Con los costes actuales, manejamos periodos de retorno de entre 6 y 7 años para instalaciones residenciales, mientras que en el sector industrial el retorno puede situarse incluso por debajo de esa franja.
¿Cuáles son actualmente los principales obstáculos para ejecutar una instalación? ¿Han mejorado los plazos en España durante 2026?
A nivel financiero no existen barreras reseñables: las entidades bancarias están totalmente familiarizadas y comprometidas con el sector fotovoltaico.
Los verdaderos cuellos de botella se concentran en la tramitación administrativa del autoconsumo colectivo y en la gestión de nuevos puntos de suministro con las empresas distribuidoras. Si bien la tramitación para autoconsumos individuales estándar ha ganado fluidez, los proyectos colectivos sufren procesos tediosos y excesivamente lentos. Como muestra, más de la mitad de las instalaciones de autoconsumo colectivo que hemos ejecutado durante este último año siguen pendientes de activación o conexión definitiva por retrasos atribuibles a las distribuidoras eléctricas.
¿Cuáles son los errores técnicos o de diseño más frecuentes que encontráis en auditorías y qué consecuencias tienen?
Al auditar plantas ejecutadas durante el boom de los años 2022 y 2023 —período en el que operaron algunas empresas con deficiente cualificación técnica—, nos encontramos con fallos sistemáticos: defectos de aislamiento, cálculo y dimensionamiento de estructuras, e incompatibilidad de tensiones y strings.
Durante episodios recientes de viento y temporales, hemos presenciado instalaciones que han sufrido desprendimientos catastróficos por carecer del contrapeso, anclaje o análisis aerodinámico adecuado.
¿Habéis observado cambios en la demanda a raíz de la inestabilidad en Oriente Medio o eventos del mercado energético?
A día de hoy, la crisis o inestabilidad geopolítica en Oriente Medio no ha generado una alteración directa o cuantificable en la demanda de proyectos en España. Sin embargo, eventos episódicos como los amagos de apagón o la volatilidad energética han despertado un interés puntual por el almacenamiento con sistemas de respaldo total (full backup).
Prevemos que, conforme las cotizaciones del gas natural tensionen el mercado eléctrico en los meses de invierno y se reflejen en la factura, volverá a registrarse un repunte en las solicitudes de proyectos de almacenamiento.
Mirando hacia los próximos años, ¿qué tecnología o cambio transformará más el mercado del autoconsumo?
El gran vector de transformación será la evolución y abaratamiento de los sistemas de almacenamiento de energía. Actualmente estamos proyectando sistemas de batería con ratios que se sitúan en torno a los 180 euros por kWh de capacidad de almacenamiento. Si bien no prevemos desplomes abruptos de precios en las baterías de litio convencionales, la llegada al mercado comercial de las baterías de sodio entre 2027 y 2028 promete reducir los costes de los sistemas de almacenamiento entre un 10% y un 20% adicional llave en mano.
Por el contrario, en la tecnología de los paneles fotovoltaicos no prevemos saltos disruptivos; veremos incrementos graduales de eficiencia año a año, pero sin el impacto estructural que provocará la democratización del almacenamiento energético.
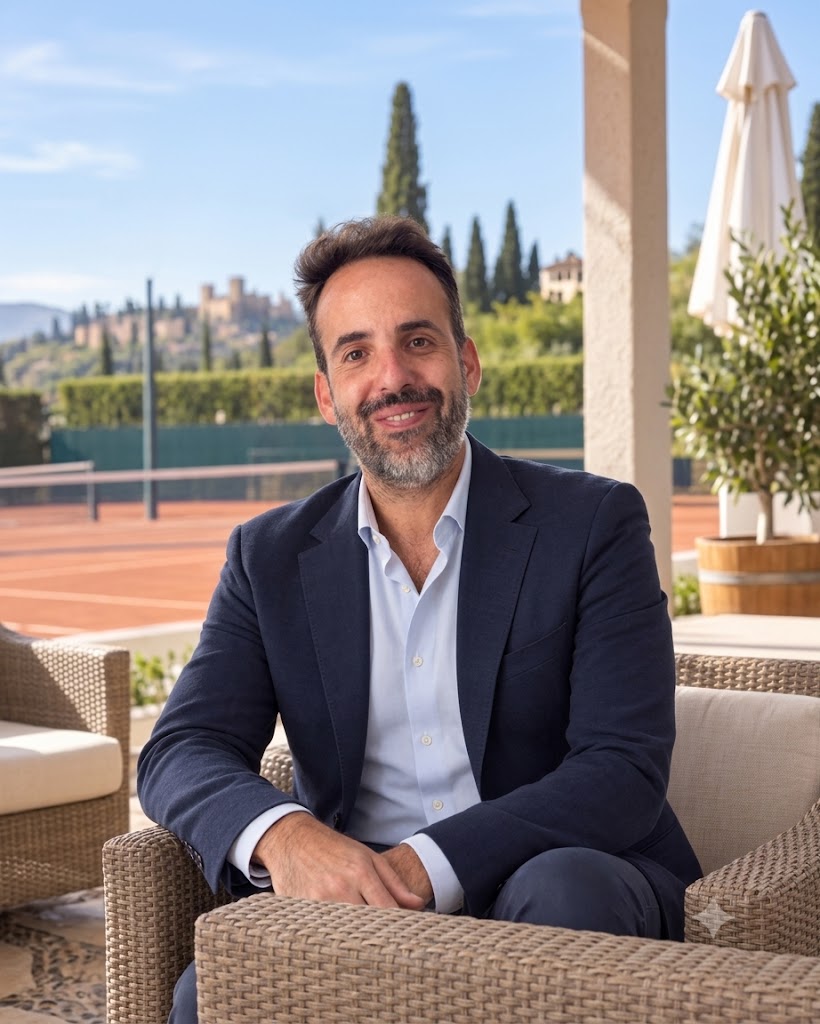
Alejandro Vázquez, CEO de Enneo Ingeniería
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si desea colaborar con nosotros o reutilizar parte de nuestro contenido, póngase en contacto con nosotros en: [email protected].
Please login to comment