El Mediterráneo apunta a 552 GW de nueva eólica y solar, con España a la cabeza
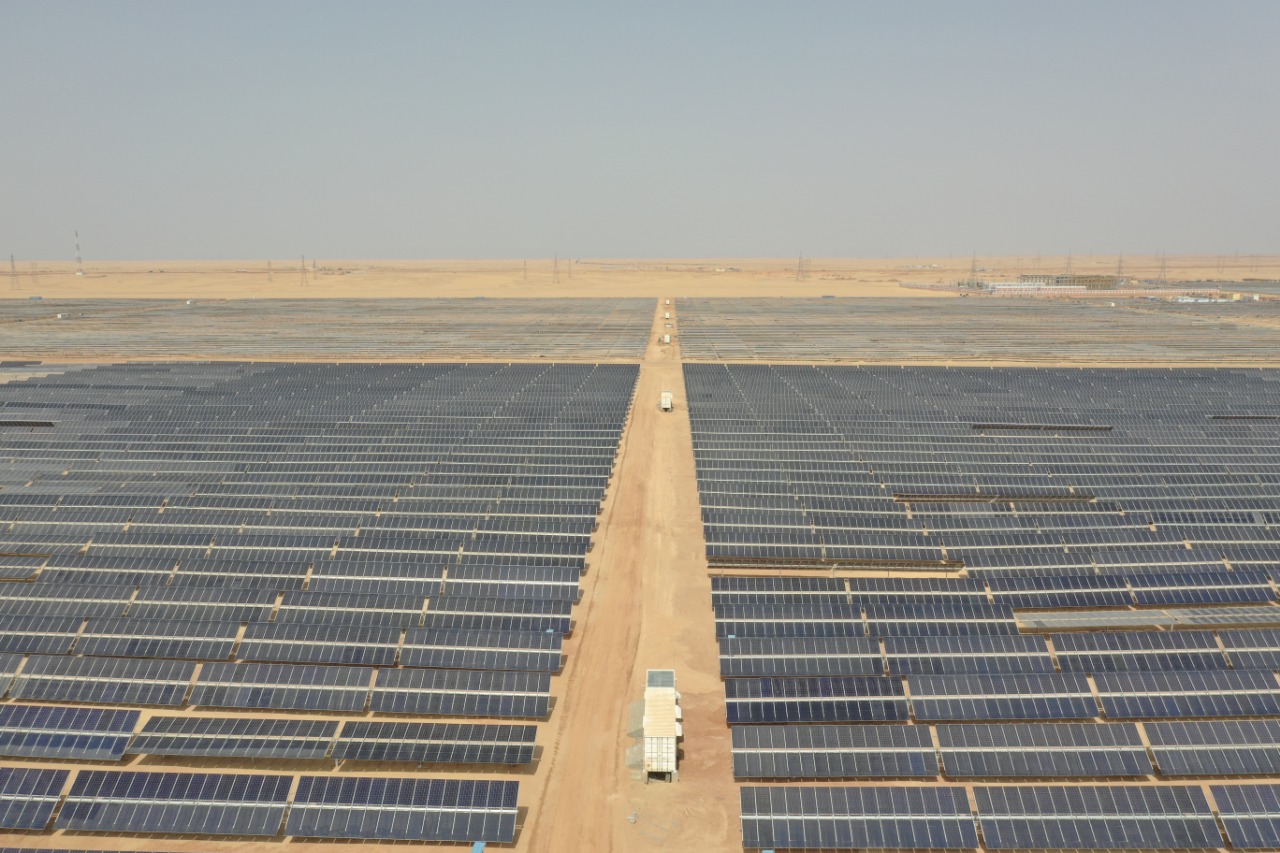
El Mediterráneo cuenta con 552 GW de capacidad eólica y solar fotovoltaica a gran escala anunciada o en desarrollo, según datos del Global Integrated Power Tracker de Global Energy Monitor (GEM). La cifra supera los 548,3 GW de capacidad de generación de todas las tecnologías actualmente prevista en Estados Unidos. La inversión necesaria para desarrollar todo el parque renovable proyectado en el Mediterráneo se estima en 792.000 millones de dólares.
De los 552 GW de capacidad prevista, 361,3 GW tienen una fecha prevista de entrada en operación comercial antes de finales de 2030. Si todos estos proyectos se materializaran, la capacidad eólica y solar operativa de la región aumentaría un 43%, desde los actuales 251,6 GW —100,9 GW eólicos y 150,7 GW solares—. La fotovoltaica distribuida representa además el 42% de la capacidad solar instalada, con 63,7 GW.
La cartera está geográficamente más equilibrada que la capacidad actualmente operativa. Alrededor del 82,5% de la eólica y solar en operación se concentra en Europa, mientras que los proyectos previstos para entrar en funcionamiento hasta 2030 se distribuyen en un 51% en Europa y un 49% en el suroeste de Asia y el norte de África.
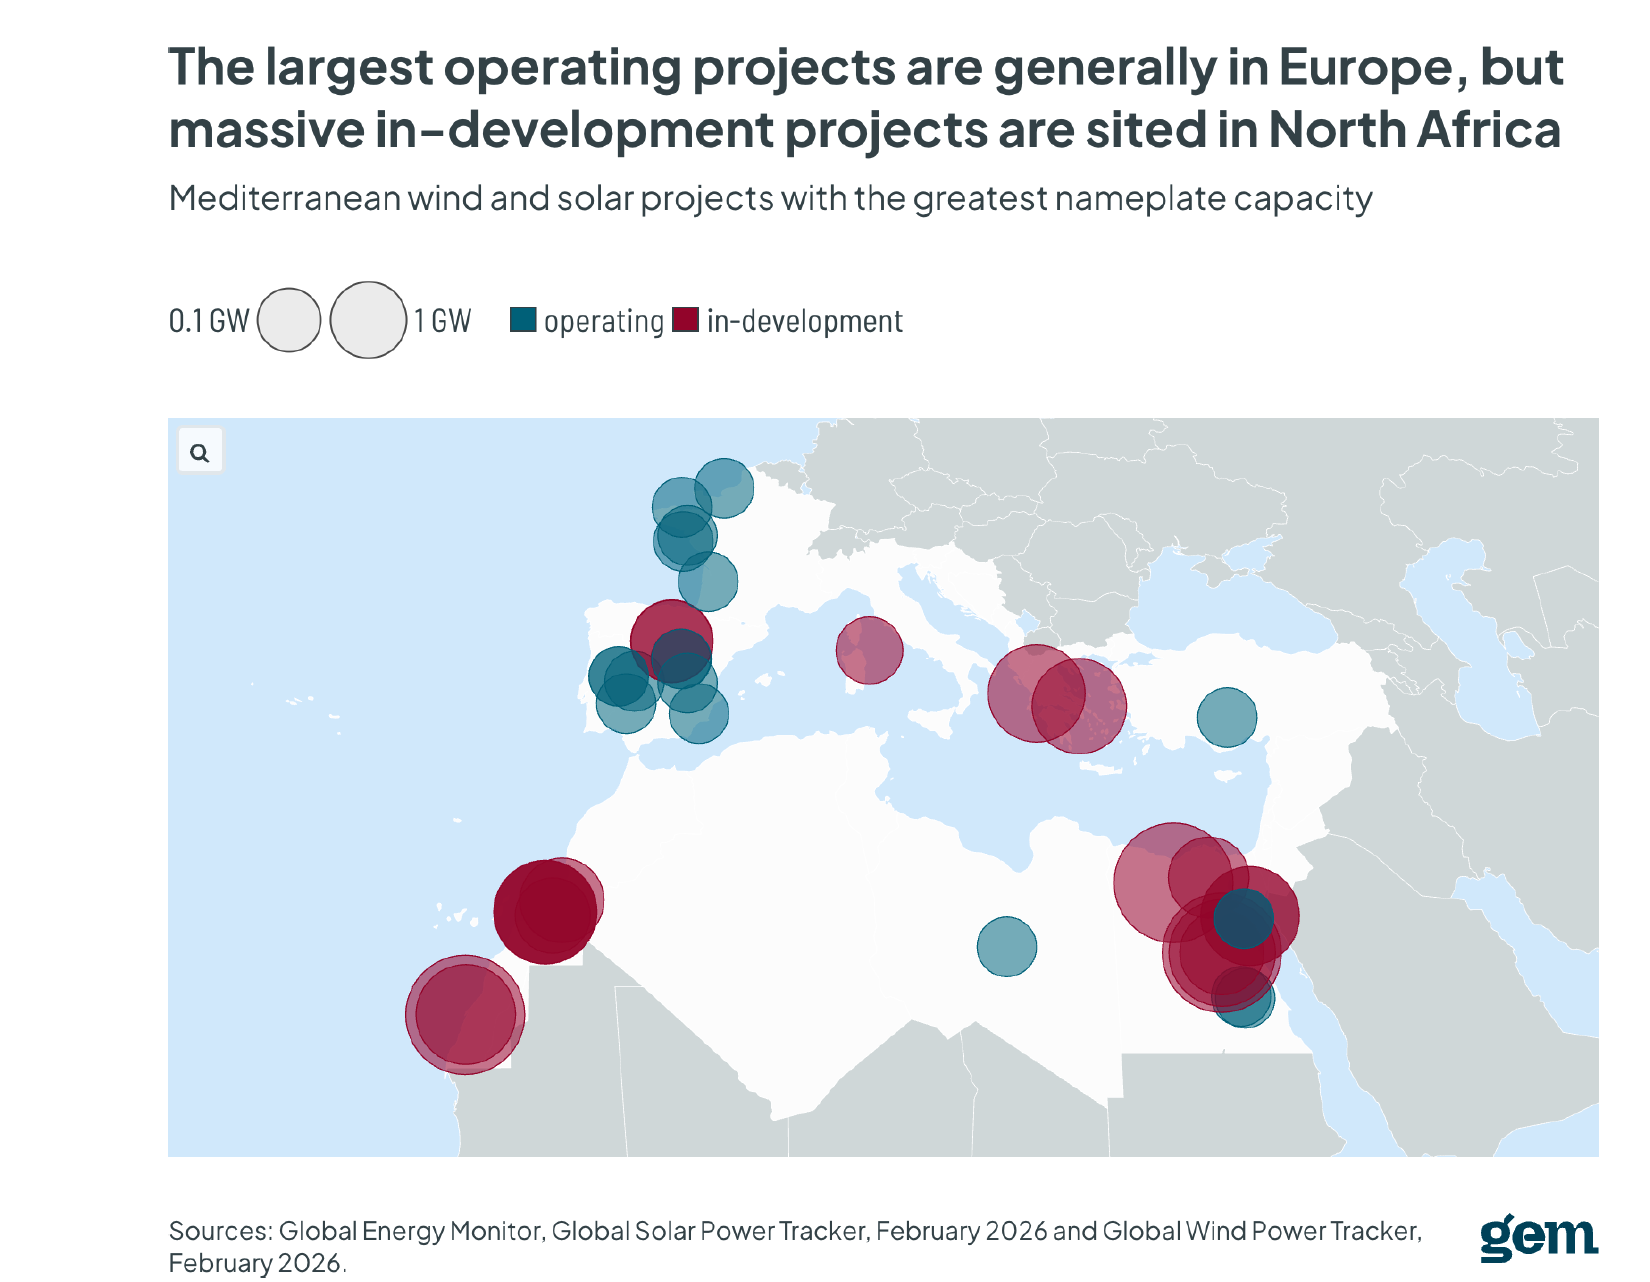
La magnitud de la cartera española permitiría superar, si los proyectos llegan a materializarse, los objetivos nacionales de 2030: el PNIEC contempla 76 GW de capacidad solar, incluida la fotovoltaica de autoconsumo, y 62 GW eólicos. Castilla y León, Castilla-La Mancha, Andalucía y Aragón concentran el 65% de las nuevas capacidades eólica y solar previstas.
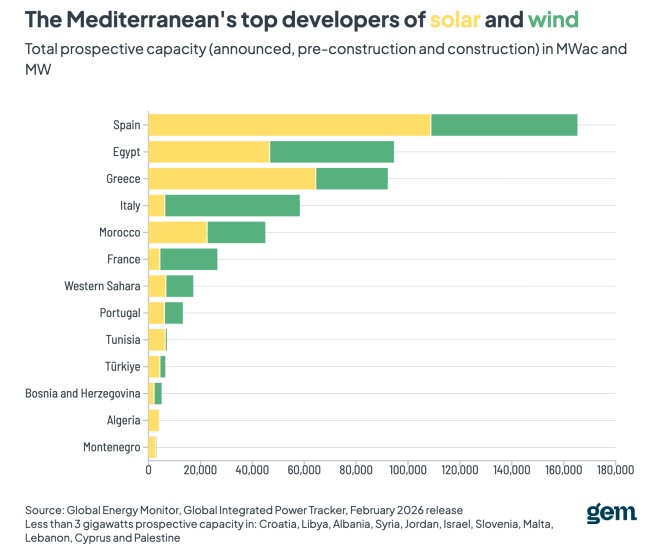
España constituye uno de los principales focos de desarrollo. El país dispone de 108,8 GW de capacidad fotovoltaica a gran escala en fase de desarrollo y 56,5 GW eólicos, lo que lo sitúa en primera posición europea en solar fotovoltaica y tercera en eólica. De los 165,3 GW de capacidad eólica y solar propuestos, 8,4 GW se encuentran actualmente en construcción y 132 GW en fase de preconstrucción.
El informe señala que España es un ejemplo de cómo el desarrollo de las energías renovables puede generar beneficios inmediatos y tangibles para los consumidores: un análisis reciente de Ember estima que el hogar español medio ahorra alrededor de un 19 %, es decir, 10 euros, cada mes en su factura de electricidad gracias a que las energías renovables estabilizan los precios del mercado eléctrico. “Las inversiones en el sector eléctrico nacional, especialmente en energía solar y eólica de bajo coste, han protegido a los consumidores de las subidas bruscas de precios provocadas por las interrupciones en el suministro de combustibles”, explican.
En Egipto, la capacidad eólica y solar en desarrollo asciende a 94,6 GW, de los que 47,9 GW corresponden a eólica y 46,7 GW a fotovoltaica a gran escala. Sin embargo, solo 22,9 GW cuentan actualmente con una fecha prevista de operación comercial antes de 2030.
El desarrollo egipcio está estrechamente vinculado a la descarbonización industrial. Un total de 37,7 GW de capacidad eólica y solar prospectiva están asociados a proyectos de producción de hidrógeno verde. El país ha reservado además cerca de 42.000 km² para proyectos de energías renovables y generación eléctrica, especialmente relacionados con el desarrollo del hidrógeno.
La principal limitación para convertir esta cartera en capacidad operativa se encuentra en las redes, la financiación y los procedimientos de autorización. GEM señala que la infraestructura de transmisión e interconexión existente es insuficiente y que los vertidos renovables son habituales, particularmente en Grecia y España.
La inversión constituye otro cuello de botella. El coste total de instalación de la cartera eólica y solar prevista en el Mediterráneo se estima en 792.000 millones de dólares. La necesidad de capital es especialmente elevada en los países africanos debido, entre otros factores, a una mayor percepción del riesgo crediticio.
El desarrollo de interconexiones también será determinante para integrar la nueva generación renovable. Entre las iniciativas regionales se encuentran los planes de Med-TSO, ENTSO-E y TEN-E, que contemplan el refuerzo de las redes existentes, nuevas interconexiones y corredores eléctricos offshore. En particular, los corredores marítimos del sur y oeste de Europa incluyen una mayor interconexión de la península ibérica con los países vecinos y el desarrollo de infraestructuras asociadas a las renovables offshore y al hidrógeno.
El volumen de proyectos muestra un elevado potencial de expansión, pero la conversión de capacidad prospectiva en activos operativos dependerá de la disponibilidad de red, el acceso a financiación y la reducción de los plazos de autorización. Según GEM, los procedimientos de permisos pueden prolongarse durante varios años en distintos mercados mediterráneos.
GEM señala también que, cuando los gobiernos y otras partes interesadas se reúnan en Antalya (Turquía) con motivo de la COP31 en noviembre, “el Mediterráneo tendrá la oportunidad de centrar el debate, más allá de las ambiciones en materia de energías renovables, en el cumplimiento de los plazos de concesión de permisos, la financiación desigual y la disponibilidad de la red eléctrica, factores que suponen obstáculos para el despliegue de las energías renovables”.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si desea colaborar con nosotros o reutilizar parte de nuestro contenido, póngase en contacto con nosotros en: [email protected].
Please login to comment