El mercado solar de la UE crece un 1,9% en el primer semestre de 2026, hasta 33,8 GWp
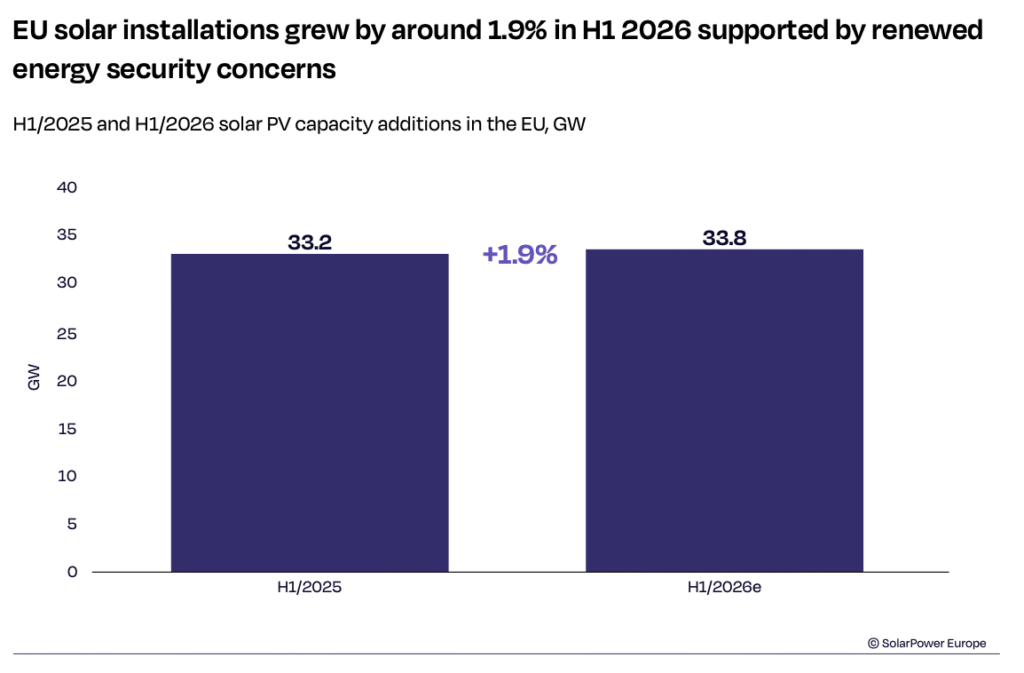
El mercado fotovoltaico de la Unión Europea mantuvo su crecimiento durante el primer semestre de 2026: entre enero y junio se instalaron al menos 33,8 GWp de nueva capacidad solar, un 1,9% más que los 33,2 GWp desplegados en el mismo periodo de 2025, según recoge SolarPower Europe en su informe EU Solar Market Update 2026, Mid-Year Analysis.
El resultado supera las previsiones realizadas a finales de 2025, que apuntaban a una contracción del mercado, pero no supone una recuperación clara del ritmo de crecimiento. La demanda se ha mantenido elevada pese al deterioro de las condiciones de mercado, favorecida en parte por la nueva crisis de los combustibles fósiles derivada del conflicto en Oriente Medio. El aumento de los precios y las preocupaciones sobre la seguridad energética han reforzado el atractivo económico de la fotovoltaica en varios Estados miembros.
Alemania y España, los dos mayores mercados de la UE, mantuvieron niveles elevados de instalación, mientras que Francia, Italia, Polonia, Rumanía y Grecia registraron leves crecimientos interanuales. Algunos mercados de menor tamaño, como Finlandia y Letonia, experimentaron una rápida expansión gracias a la puesta en servicio de grandes proyectos fotovoltaicos a gran escala.
En sentido contrario, Países Bajos, Chequia, Bélgica y Hungría quedaron por debajo de los niveles registrados en 2025. La estructura del mercado europeo apenas variará previsiblemente durante 2026: los proyectos utility scale representarán alrededor del 56% de la nueva potencia, frente al 44% correspondiente a instalaciones sobre cubierta. Dentro de este último segmento, la demanda residencial se debilitó en varios mercados, mientras que el segmento comercial e industrial mostró una mayor resiliencia.
La fotovoltaica reduce la factura del gas
Más allá del crecimiento de la potencia instalada, la generación solar está adquiriendo un papel estratégico para la seguridad energética europea. En los seis primeros meses transcurridos desde la escalada de la guerra en Oriente Medio, el 1 de marzo, la generación solar de la UE habría evitado unos 30.000 millones de euros en costes de importación de gas destinados a la generación eléctrica, equivalentes a más de 1.000 millones de euros semanales.
La fotovoltaica cubrió más del 20% de la electricidad de la UE en mayo, junio y julio, y alcanzó un récord del 25% en junio, cuando se convirtió en la principal fuente de generación eléctrica de la Unión.
La elevada producción solar también contribuyó a cubrir el incremento de la demanda de refrigeración durante las olas de calor del verano. En estos meses, las altas temperaturas de los ríos y los bajos niveles de agua limitaron la disponibilidad de generación nuclear e hidroeléctrica.
La asociación señala que estos factores están modificando el papel de la fotovoltaica en el sistema eléctrico europeo. “Además de ser una tecnología fundamental para la descarbonización, la solar se está consolidando como un activo de seguridad energética capaz de reducir la exposición de Europa a las importaciones de combustibles fósiles”, explica SolarPower Europe.
Redes y almacenamiento, el principal cuello de botella
El crecimiento de la fotovoltaica está poniendo de manifiesto las limitaciones de la infraestructura eléctrica europea. El aumento de los vertidos renovables, la reducción de los precios de captura de la solar, los episodios de precios negativos y el incremento de los picos de precios durante las horas vespertinas indican que las redes, el almacenamiento y otros mecanismos de flexibilidad no están avanzando al mismo ritmo que la generación fotovoltaica.
“Sin un despliegue más rápido de estas tecnologías, Europa corre el riesgo de desaprovechar una parte creciente de la electricidad solar de bajo coste durante las horas centrales del día y, posteriormente, continuar dependiendo de generación fósil cara cuando disminuye la producción fotovoltaica”, dice el informe.
España instala 5,9 GW en el primer semestre
España continúa siendo el segundo mayor mercado solar de la UE y ha vuelto a superar las expectativas en 2026: El país instaló alrededor de 5,9 GWp de fotovoltaica durante los seis primeros meses del año, aproximadamente un 6% menos que los 6,3 GWp registrados en el mismo periodo de 2025.
No obstante, nuestro país está viviendo un fuerte incremento de los vertidos. Durante el primer trimestre se registraron cerca de 400 horas de curtailment, alrededor de ocho veces más que en el mismo periodo del año anterior. A ello se suman unos precios de captura solar más bajos y diversas barreras administrativas que están afectando a las decisiones de inversión en nuevos proyectos.
Por otro lado, la demanda eléctrica bruta española ha comenzado a crecer, con un incremento del 2,5% durante los siete primeros meses del año. La volatilidad de los precios de los combustibles fósiles y las preocupaciones sobre la seguridad energética tras el apagón del año pasado también están reforzando el interés por el almacenamiento mediante baterías.
La fotovoltaica fue la principal fuente de generación eléctrica de España entre abril y julio y alcanzó una cuota mensual récord del 29,4% en junio.
Los datos españoles están sujetos, además, a revisiones retrospectivas importantes por parte del operador del sistema. Este efecto fue especialmente significativo en 2025: los datos iniciales apuntaban a 9,2 GWp de nueva potencia, mientras que las inscripciones actualizadas disponibles en agosto de 2026 elevaban la cifra hasta 13,4 GWp. Esta revisión convirtió a España en el principal contribuyente al aumento de la estimación de nueva capacidad solar instalada en la UE durante 2025.
El mercado europeo podría alcanzar 68,1 GW en 2026
Las previsiones para el conjunto de 2026 han mejorado sustancialmente. El escenario central sitúa las nuevas instalaciones solares de la UE en 68,1 GWp, 6,6 GWp por encima de la previsión realizada en diciembre de 2025 y apenas un 2,1% por debajo del récord revisado de 2025, de 69,6 GWp.
La incertidumbre, sin embargo, sigue siendo elevada. El escenario bajo contempla 62 GWdc de nuevas instalaciones, mientras que el escenario alto alcanza 74,1 GWp.
La evolución final dependerá de las condiciones de mercado durante la segunda mitad del año y de las futuras revisiones de los datos preliminares de instalación. Al mismo tiempo, la reducción del apoyo político en varios Estados miembros, la creciente incertidumbre regulatoria y las restricciones de las redes representan riesgos estructurales para el crecimiento.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si desea colaborar con nosotros o reutilizar parte de nuestro contenido, póngase en contacto con nosotros en: [email protected].
Please login to comment